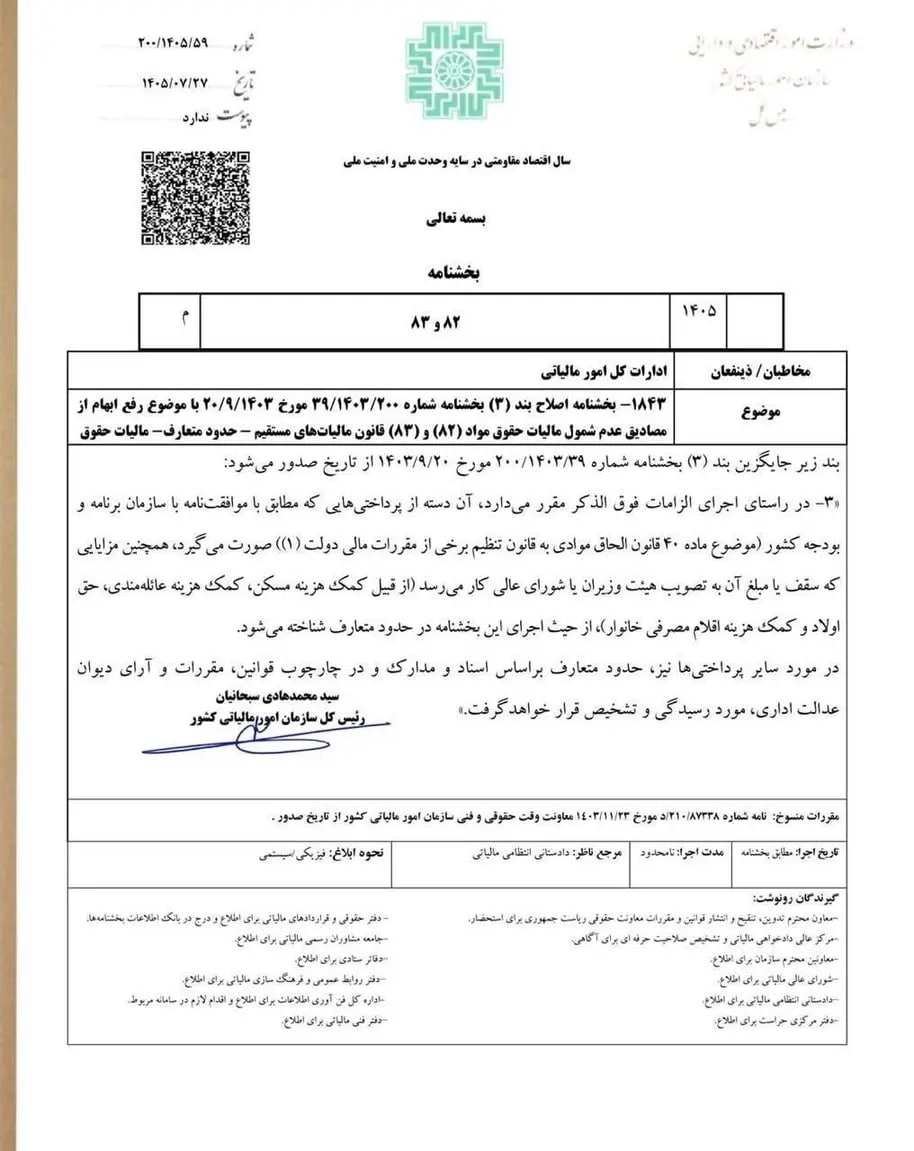


به گزارش خبرگزاری مهر، سید محمدهادی سبحانیان، رئیس کل سازمان امور مالیاتی کشور، در بخشنامهای خطاب به ادارات کل امور مالیاتی، اصلاحیه بخشنامه ۲۰ آذر ۱۴۰۳ این سازمان درباره موارد مشمول مالیات بر درآمد حقوق را ابلاغ کرد.
این اصلاحیه با هدف رفع ابهام درباره موارد مشمول مالیات بر درآمد حقوق صادر شده است. بر اساس مفاد آن، پرداختهایی که مطابق موافقتنامه سازمان برنامه و بودجه کشور انجام میشوند یا مزایایی که سقف آنها از سوی هیأت وزیران یا شورای عالی کار تعیین میشود، در چارچوب «حدود متعارف» موضوع ماده ۸۳ قانون مالیاتهای مستقیم قرار میگیرند.
بر اساس این بخشنامه، مزایای مورد اشاره شامل کمکهزینه مسکن، کمکهزینه عائلهمندی، حق اولاد و کمکهزینه اقلام مصرفی خانوار (بن خواربار) است.
همچنین، تعیین «حدود متعارف» برای سایر پرداختیها بر مبنای اسناد و مدارک، در چارچوب قوانین و مقررات و با لحاظ آرای دیوان عدالت اداری انجام میشود.
بر اساس ماده ۸۳ قانون مالیاتهای مستقیم، درآمد مشمول مالیات حقوق شامل حقوق، مقرری، مزد یا حقوق اصلی و مزایای مرتبط با شغل، اعم از مستمر و غیرمستمر، پیش از کسر کسورات و پس از اعمال معافیتهای مقرر در این قانون است.